Seguro para empresas de transporte en Sevilla
¿De qué vamos a hablar aquí?
Seguro para empresas de transporte en Sevilla: protege vehículos, mercancías y actividad
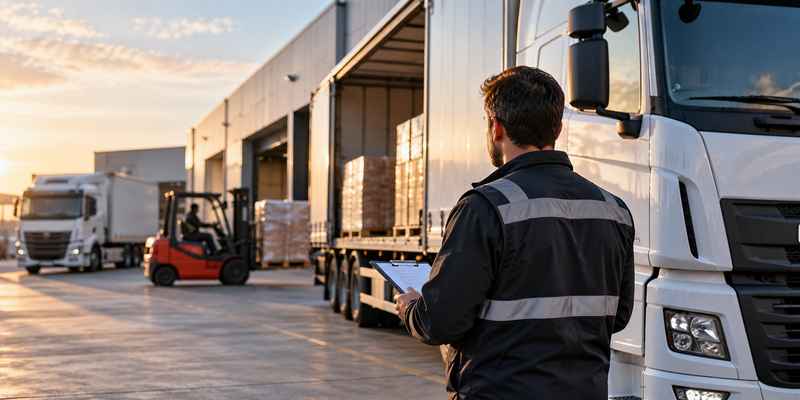
Las empresas de transporte trabajan diariamente con activos de alto valor, mercancías de terceros, vehículos en circulación y plazos de entrega que deben cumplirse. Una avería, un accidente, un robo o un daño en la carga puede generar pérdidas económicas importantes y afectar directamente a la continuidad del negocio.
Por eso, contar con un seguro para empresas de transporte en Sevilla adaptado a la actividad real de la compañía es fundamental para reducir la exposición a riesgos operativos y económicos.
En Mariscal Mediadores estudiamos las características de cada empresa para valorar soluciones aseguradoras ajustadas al tipo de transporte, número de vehículos, mercancías transportadas y nivel de responsabilidad.
¿Qué es un seguro para empresas de transporte?
Es una solución aseguradora diseñada para cubrir distintos riesgos relacionados con la actividad logística y el transporte profesional.
Dependiendo de la póliza contratada, puede contemplar coberturas sobre:
- Vehículos de empresa.
- Mercancías transportadas.
- Responsabilidad civil.
- Daños a terceros.
- Robo.
- Incendio.
- Accidentes.
- Asistencia.
- Daños materiales.
- Interrupción de actividad.
Las coberturas concretas dependen siempre de las condiciones de cada contrato.
¿Por qué una empresa de transporte necesita un seguro específico?
Una empresa de transporte está expuesta a riesgos diferentes a los de otros negocios.
Entre los más habituales se encuentran:
- Accidentes de circulación.
- Daños en vehículos.
- Robo de mercancía.
- Pérdida o deterioro de la carga.
- Retrasos provocados por incidencias.
- Averías.
- Daños a terceros.
- Responsabilidad contractual.
- Paralización temporal de la actividad.
Por eso, una póliza genérica puede resultar insuficiente.
Seguro de flota para empresas de transporte
Cuando una empresa dispone de varios vehículos, puede resultar interesante estudiar una solución de seguro de flota.
Este tipo de modalidad permite centralizar la gestión de distintos vehículos bajo una misma estructura aseguradora.
Puede resultar especialmente útil para empresas con:
- Camiones.
- Furgonetas.
- Vehículos comerciales.
- Vehículos de reparto.
- Cabezas tractoras.
- Remolques.
Además de simplificar la gestión, puede facilitar el control de altas, bajas y modificaciones dentro de la flota.
Seguro de mercancías transportadas
La mercancía es uno de los principales riesgos de una empresa de transporte.
Un siniestro puede provocar daños, pérdidas o deterioro de los bienes transportados.
Por eso, conviene estudiar coberturas relacionadas con:
- Daños durante el transporte.
- Robo.
- Incendio.
- Accidentes.
- Manipulación.
- Carga y descarga.
- Determinadas pérdidas de mercancía.
La cobertura dependerá del tipo de mercancía y del ámbito del transporte.
Responsabilidad civil del transportista
La responsabilidad civil es otro de los puntos clave.
Una empresa de transporte puede verse expuesta a reclamaciones por:
- Daños a terceros.
- Daños materiales.
- Daños a mercancías.
- Incumplimientos derivados de la actividad.
- Accidentes relacionados con operaciones de carga o descarga.
Por eso, es importante revisar límites, franquicias y exclusiones.
Seguro para camiones y vehículos pesados
Los vehículos pesados representan una inversión importante para cualquier empresa de transporte.
Un siniestro puede afectar no solo al vehículo, sino también a la operativa diaria del negocio.
Por ello, conviene valorar coberturas sobre:
- Daños propios.
- Responsabilidad civil.
- Robo.
- Incendio.
- Asistencia.
- Lunas.
- Accidentes.
- Defensa jurídica.
Seguro para furgonetas de reparto
Las empresas que realizan reparto urbano o interurbano también pueden necesitar soluciones específicas.
Este tipo de actividad suele implicar:
- Mayor número de desplazamientos.
- Paradas frecuentes.
- Entregas en zonas urbanas.
- Transporte constante de mercancía.
- Mayor exposición a pequeños golpes o incidencias.
Por eso, la póliza debe adaptarse al uso profesional real del vehículo.
Seguro para transporte de mercancías especiales
No todas las cargas presentan el mismo nivel de riesgo.
Puede ser necesario estudiar coberturas específicas cuando se transportan:
- Productos perecederos.
- Material tecnológico.
- Maquinaria.
- Productos frágiles.
- Mercancías de alto valor.
- Material industrial.
La naturaleza de la carga influye directamente en el nivel de riesgo.
Robo de mercancías
El robo puede generar pérdidas importantes, especialmente cuando se transportan productos de alto valor.
Por eso, conviene revisar si el seguro contempla:
- Robo durante el transporte.
- Robo durante estacionamientos.
- Sustracción del vehículo.
- Daños derivados del robo.
También pueden existir requisitos relacionados con sistemas de seguridad, rutas o estacionamiento.
Daños durante carga y descarga
Las operaciones de carga y descarga también pueden generar incidencias.
Por ejemplo:
- Caídas de mercancía.
- Golpes.
- Daños por manipulación.
- Accidentes con maquinaria.
- Daños a instalaciones de terceros.
Es importante comprobar si estas situaciones están contempladas dentro de la cobertura contratada.
Interrupción de actividad
Un accidente grave puede dejar un vehículo fuera de servicio durante un periodo prolongado.
Si el transporte depende de una flota limitada, esto puede afectar directamente a la facturación.
Por eso, algunas soluciones pueden contemplar coberturas relacionadas con:
- Paralización.
- Gastos extraordinarios.
- Sustitución temporal.
- Pérdida de ingresos.
Siempre dentro de los límites y condiciones establecidos en la póliza.
Seguro para empresas de transporte con empleados
Cuando la empresa cuenta con conductores y personal logístico, el análisis debe ampliarse.
Conviene valorar:
- Número de trabajadores.
- Tipo de vehículos.
- Rutas.
- Actividad nacional o internacional.
- Tipo de mercancía.
- Nivel de facturación.
- Kilómetros recorridos.
La estructura del seguro debe adaptarse al tamaño real de la empresa.
Transporte nacional e internacional
El ámbito geográfico es un factor importante.
No es lo mismo una empresa que realiza transporte local que otra que opera a nivel nacional o internacional.
Por eso, conviene revisar:
- Territorios cubiertos.
- Límites geográficos.
- Normativa aplicable.
- Responsabilidad en transporte internacional.
- Asistencia fuera de España.
Seguro para autónomos transportistas
Los transportistas autónomos también pueden necesitar una protección específica.
En estos casos conviene estudiar:
- Seguro del vehículo.
- Responsabilidad civil.
- Mercancías.
- Accidentes.
- Incapacidad temporal.
- Pérdida de ingresos.
Un solo vehículo puede representar la principal fuente de ingresos del profesional.
¿Qué revisar antes de contratar un seguro?
Antes de formalizar un seguro para empresas de transporte en Sevilla, conviene revisar:
- Número y tipo de vehículos.
- Valor de la flota.
- Tipo de mercancía.
- Ámbito geográfico.
- Responsabilidad civil.
- Cobertura de robo.
- Daños a mercancías.
- Franquicias.
- Asistencia.
- Exclusiones.
Comparar únicamente el precio puede ocultar diferencias importantes entre pólizas.
¿Buscas un seguro para empresas de transporte en Sevilla?
En Mariscal Mediadores podemos estudiar las características de tu empresa y ayudarte a valorar una solución adaptada a tu operativa.
Analizamos:
- Flota.
- Vehículos.
- Mercancías.
- Responsabilidad civil.
- Rutas.
- Conductores.
- Riesgos propios de la actividad.
El objetivo es configurar una protección coherente con la realidad de tu negocio.
Protege la continuidad de tu empresa de transporte
Una incidencia en carretera puede afectar a vehículos, mercancías, clientes y facturación.
Puede que también te interese: